Article
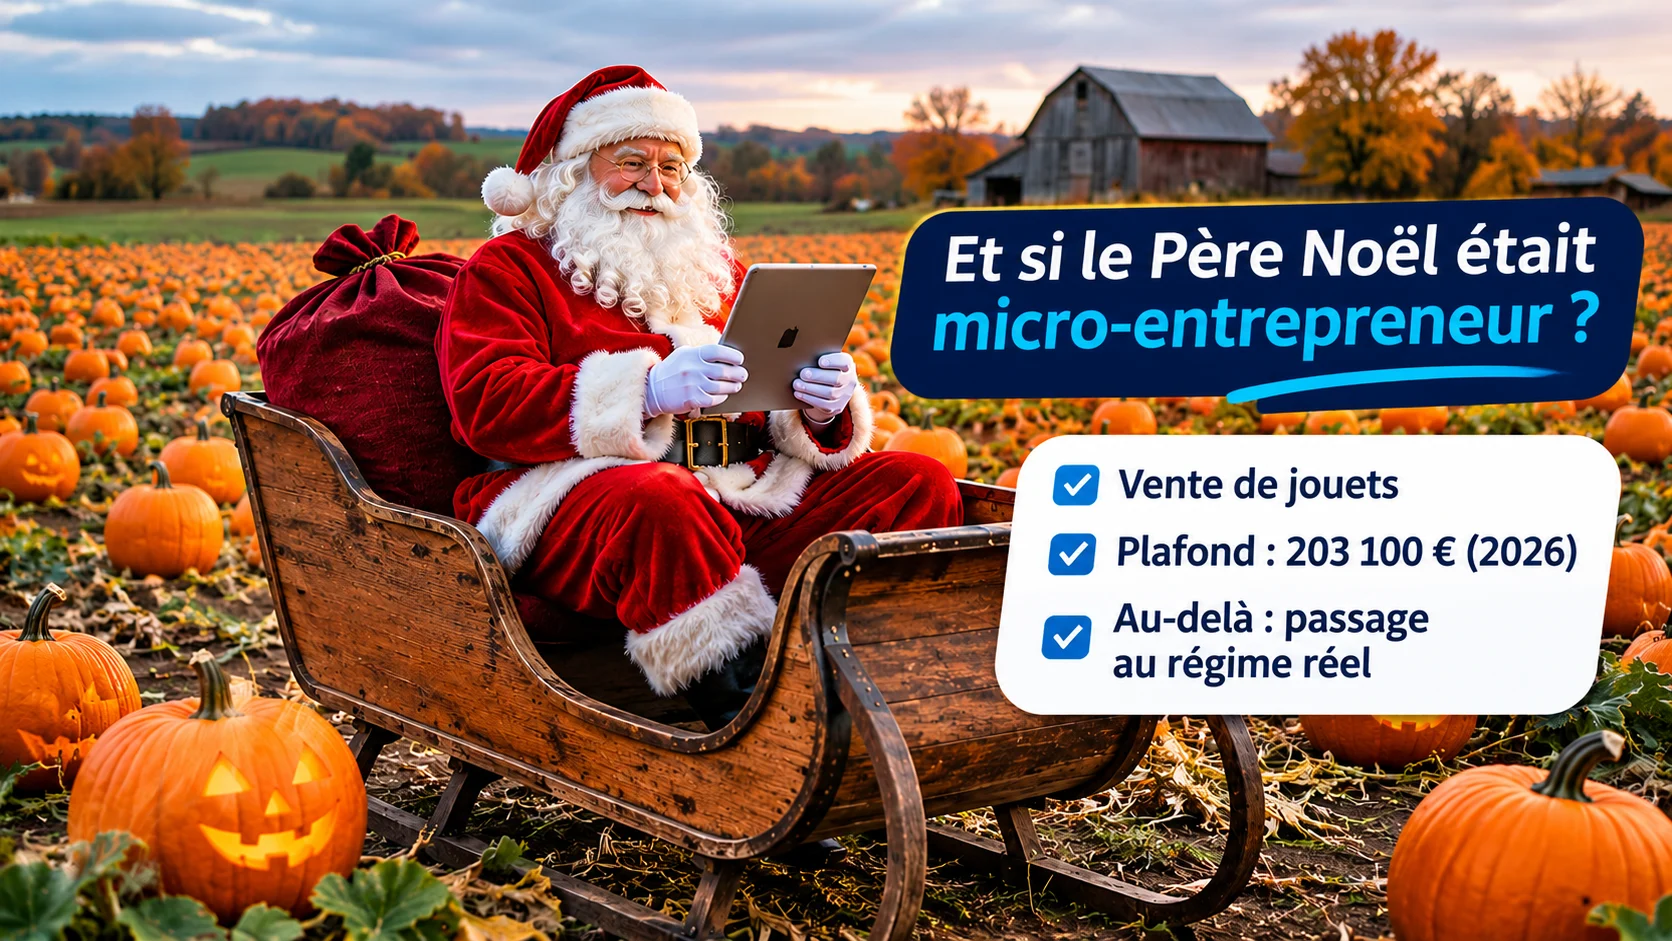
Et si le Père Noël était micro-entrepreneur en 2026 ?
 Par Elodie S.Rédactrice éditorialePublié le 2 novembre 20265 min de lecture
Le Père Noël teste la micro-entreprise : plafonds 2026, TVA, cotisations Urssaf et frais professionnels. Une fiction pour comprendre les règles des indépendants.
Une fiction de Noël pour comprendre les vraies règles de la micro-entreprise.
Chaque année, le Père Noël relève un défi logistique extraordinaire : fabriquer des millions de jouets, gérer une équipe de lutins, organiser les commandes et livrer le monde entier en une seule nuit.
Mais imaginons qu'il décide de quitter le pôle Nord pour créer sa micro-entreprise en France.
SIRET, URSSAF, TVA, cotisations sociales : son traîneau résisterait-il à la réglementation française ?
Spoiler : son premier Noël pourrait déjà faire exploser ses plafonds de chiffre d'affaires.
Bienvenue dans une fiction entrepreneuriale où le Père Noël découvre les vraies règles applicables aux indépendants en 2026.
1. Première mission : immatriculer l'entreprise du Père Noël
Notre Père Noël fictif choisit de créer une entreprise individuelle et d'exercer sous le régime de la micro-entreprise.
Dans notre scénario, il ne distribue pas gratuitement ses cadeaux : il vend les jouets à ses clients, puis organise leur livraison.
Cette distinction est importante : des cadeaux réellement offerts gratuitement ne constituent pas automatiquement un chiffre d'affaires commercial.
Son activité principale est donc la vente de marchandises.
Pour 2026, le plafond annuel de chiffre d'affaires hors taxes du régime micro est fixé à :
203 100 € pour la vente de marchandises.
À titre de comparaison, le plafond applicable aux prestations de services et aux professions libérales est de 83 600 €.
Ces deux seuils sont applicables pour la période 2026-2028.
Source : Service-Public — Nouveaux seuils de la micro-entreprise.
2. Premier Noël : le Père Noël explose son plafond !
Imaginons que le Père Noël vende 100 000 jouets à 20 € HT l'unité.
Son chiffre d'affaires atteindrait :
100 000 × 20 € = 2 000 000 € HT.
Soit presque dix fois le plafond annuel de 203 100 €.
Même en mettant ses rennes au régime, impossible de faire rentrer ses ventes dans ce plafond !
Mais attention : dépasser le plafond une seule année n'entraîne pas automatiquement la sortie immédiate du régime micro-fiscal.
En règle générale, la sortie obligatoire intervient lorsque les seuils sont dépassés pendant deux années civiles consécutives, avec un passage au régime réel l'année suivante.
En cas de création en cours d'année, un prorata du plafond peut également être applicable.
Le Père Noël aurait donc intérêt à consulter rapidement un expert-comptable, même si un premier dépassement ne provoque pas à lui seul une sortie immédiate du régime.
Source : DGFiP — Dépassement des plafonds de la micro-entreprise.
3. Et la TVA sur les jouets ?
Voilà un autre problème pour notre entrepreneur à barbe blanche.
Le plafond de la micro-entreprise et celui de la franchise en base de TVA sont deux choses différentes.
Pour une activité de vente de marchandises, les seuils de franchise en base applicables en 2026 sont notamment :
| Seuil | Montant |
|---|---|
| Seuil de base | 85 000 € |
| Seuil majoré | 93 500 € |
Lorsque le chiffre d'affaires de l'année en cours franchit le seuil majoré de 93 500 €, la franchise cesse de s'appliquer dès le jour du dépassement.
Avec son activité fictive à 2 millions d'euros HT, le Père Noël ne pourrait donc pas continuer à vendre toute l'année sans tenir compte de la TVA.
La taxation exacte de ses ventes et livraisons dépendrait également de la localisation de ses clients et des règles applicables aux opérations internationales.
La leçon pour les indépendants : on peut rester sous le régime fiscal micro tout en étant redevable de la TVA.
Source : Service-Public — Franchise en base de TVA.
4. Combien le Père Noël paierait-il à l'URSSAF ?
Pour une activité classique d'achat-revente de marchandises, le taux de cotisations sociales du régime micro-social en 2026 est de 12,3 % du chiffre d'affaires déclaré, hors autres contributions éventuellement applicables.
Prenons un exemple plus réaliste pour un petit atelier de jouets.
Si notre Père Noël réalise 50 000 € de chiffre d'affaires annuel :
- Chiffre d'affaires : 50 000 €
- Cotisations sociales au taux de 12,3 % : 6 150 €
- Solde après ces seules cotisations : 43 850 €
Attention : ces 43 850 € ne constituent pas son bénéfice net.
Il doit encore financer les jouets, les matériaux, l'atelier, les frais de livraison, les assurances et les impôts éventuels.
En régime micro, les cotisations sont calculées sur le chiffre d'affaires, pas sur le bénéfice réel.
Et si notre Père Noël emploie des lutins salariés, les obligations liées à leurs salaires et cotisations patronales viennent s'ajouter à celles de sa propre activité.
Source : URSSAF — Simulateur officiel micro-entrepreneur.
5. Peut-il déduire son traîneau, ses rennes et son atelier ?
C'est là que les choses deviennent intéressantes.
Dans le régime micro, les frais professionnels réels ne sont pas déduits individuellement pour calculer le bénéfice fiscal.
Le fisc applique un abattement forfaitaire selon la nature de l'activité.
Pour une activité classique de vente de marchandises relevant des BIC, l'abattement fiscal est de 71 %, sous réserve des règles applicables.
Le Père Noël ne pourrait donc pas additionner ses factures de nourriture pour rennes, de réparation du traîneau et de chauffage de l'atelier pour les déduire séparément de son chiffre d'affaires imposable en régime micro.
Au régime réel, en revanche, les charges professionnelles justifiées et fiscalement déductibles peuvent être prises en compte.
Pour une activité comportant beaucoup de dépenses, la comparaison entre micro-entreprise et régime réel peut donc être déterminante.
Le statut le plus simple administrativement n'est pas forcément le plus avantageux financièrement.
6. Le vrai problème du Père Noël : il pense comme un artisan, mais travaille comme une multinationale
Notre Père Noël fictif doit gérer :
- Une production massive et saisonnière ;
- Des matières premières et des stocks ;
- Une équipe de fabrication ;
- Une logistique internationale ;
- Des encaissements et de la TVA ;
- Des charges fixes et variables.
Le régime micro peut convenir à un entrepreneur qui démarre une activité modeste.
Mais pour une exploitation nécessitant des investissements importants, des salariés et une gestion complexe, un autre régime fiscal ou une autre structure juridique peut devenir plus adapté.
Et contrairement à une idée reçue, sortir du régime fiscal micro n'oblige pas automatiquement à créer une SASU ou une EURL.
Une entreprise individuelle peut poursuivre son activité sous un régime réel d'imposition.
Le choix d'une société dépend d'autres critères : gouvernance, protection du patrimoine, financement, fiscalité et stratégie de développement.
7. Et vous, votre activité tiendra-t-elle dans les plafonds en 2027 ?
Derrière cette histoire de Noël se cachent plusieurs questions bien réelles pour les freelances et indépendants.
Votre chiffre d'affaires reste-t-il compatible avec les seuils du régime micro ?
Avez-vous vérifié vos obligations de TVA ?
Vos frais professionnels rendent-ils le régime micro moins intéressant ?
Votre activité justifie-t-elle un accompagnement comptable plus structuré ?
Le Père Noël peut compter sur ses lutins.
Pour votre entreprise, mieux vaut compter sur des chiffres fiables.
Comparez les solutions et cabinets comptables adaptés aux indépendants sur MeilleursConsultants.fr.
FAQ — Les vraies questions derrière la fiction
Quel est le plafond micro-entrepreneur pour la vente en 2026 ?
Le plafond annuel de chiffre d'affaires hors taxes est de 203 100 € pour les activités de vente de marchandises, sous réserve des règles particulières applicables.
Peut-on dépasser le plafond micro une seule année ?
Oui. Un dépassement sur une seule année n'entraîne pas, à lui seul, la sortie automatique du régime micro-fiscal. La règle générale tient compte de deux années consécutives de dépassement.
Un micro-entrepreneur peut-il facturer la TVA ?
Oui. Le régime micro et la franchise en base de TVA sont distincts. Une micro-entreprise peut rester au régime fiscal micro tout en étant redevable de la TVA.
Peut-on déduire ses achats en micro-entreprise ?
Les dépenses professionnelles réelles ne sont pas déduites individuellement pour le calcul du bénéfice fiscal micro. Un abattement forfaitaire s'applique selon l'activité.
Faut-il créer une SASU après avoir dépassé les plafonds ?
Non. Le dépassement des plafonds n'impose pas automatiquement la création d'une société. L'entreprise individuelle peut relever d'un régime réel d'imposition.
---
Note éditoriale : cet article est une fiction humoristique. Le Père Noël, son entreprise, ses ventes et ses chiffres d'affaires sont entièrement imaginaires. Les seuils et les mécanismes fiscaux présentés correspondent aux règles françaises consultées pour 2026. Ils ne constituent pas un conseil fiscal individualisé.
Sources officielles :